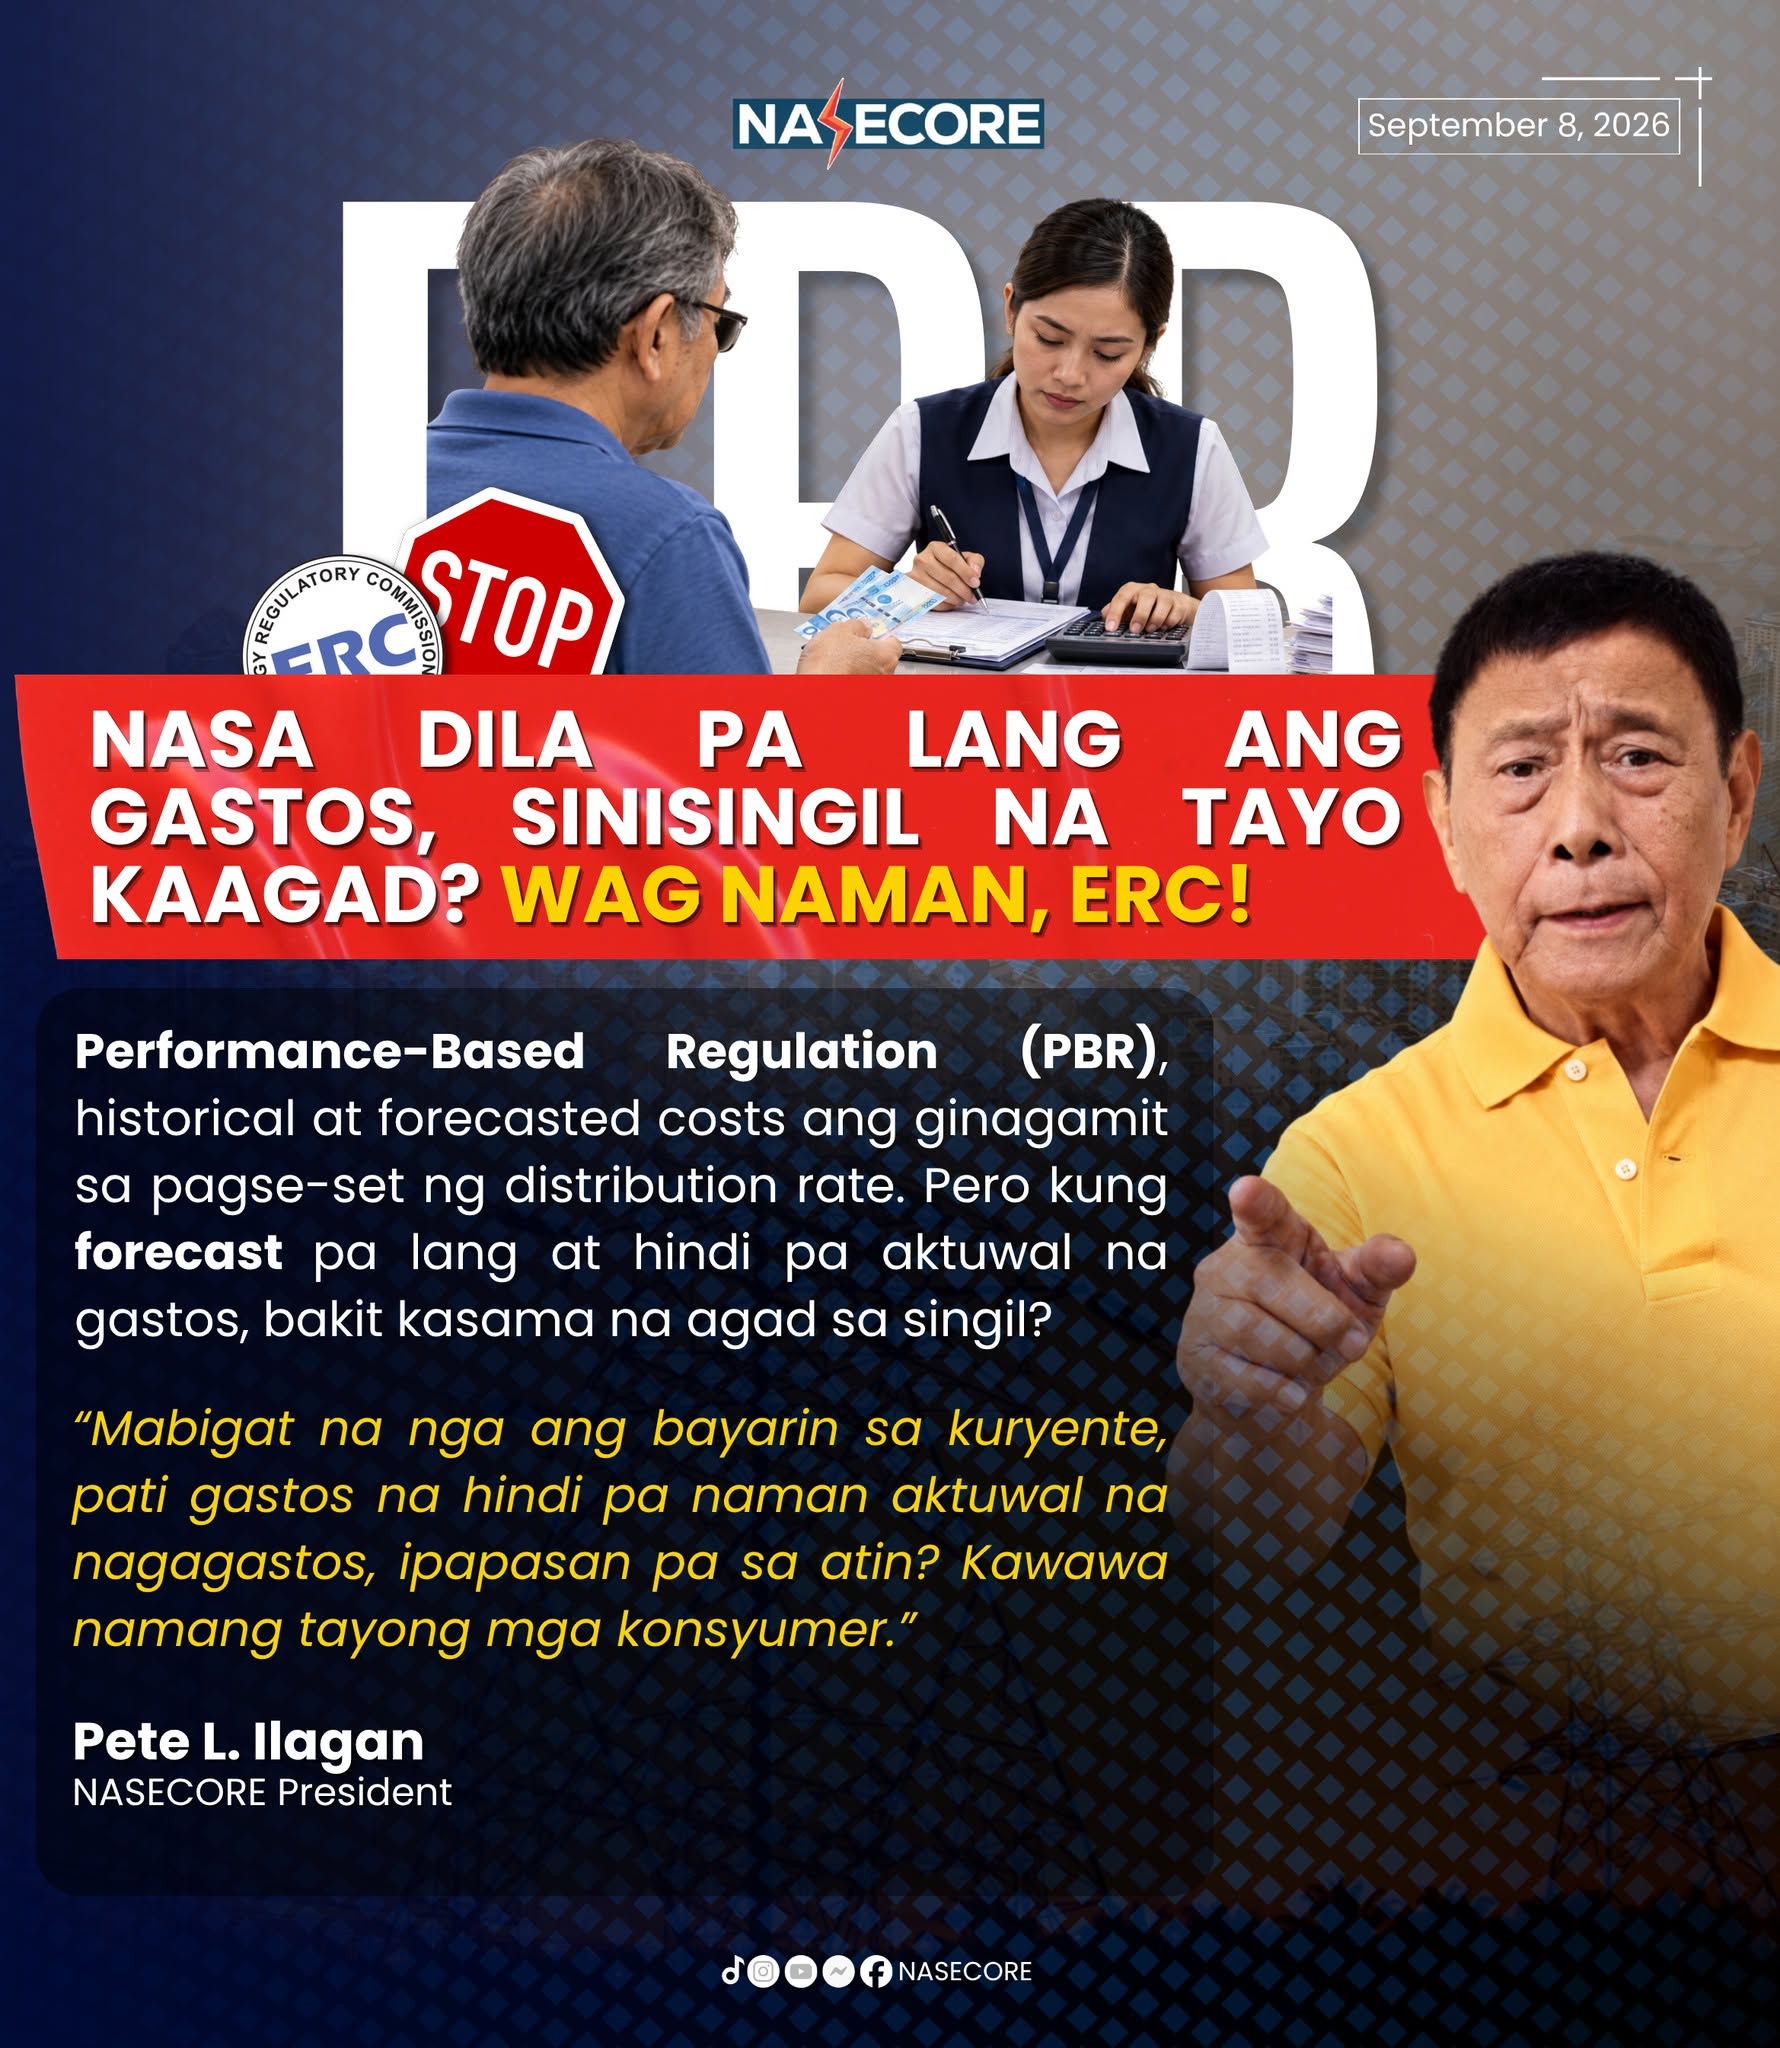
Ang 𝗣𝗲𝗿𝗳𝗼𝗿𝗺𝗮𝗻𝗰𝗲-𝗕𝗮𝘀𝗲𝗱 𝗥𝗲𝗴𝘂𝗹𝗮𝘁𝗶𝗼𝗻 (𝗣𝗕𝗥) ay paraan ng ERC sa pagtatakda ng distribution rate ng isang electric utility. Pinagsasama rito ang historical costs—mga gastusing nangyari o na-incur na—at forecasted costs—mga tinatayang gastos at investments para sa susunod na regulatory period.
Dito nakatuon ang concern ng NASECORE. Sa historical costs, may aktuwal nang nagastos. Pero sa forecasted costs, projection pa lamang ang halaga. Kaya ang tanong: kung hindi pa incurred ang gastos, bakit kasama na ito sa rate na binabayaran ng consumers?
May malinaw na regulatory basis para itanong ito. Sa Section 4.7.7 ng ERC Rules for Setting Distribution Wheeling Rates, kabilang sa Annual Revenue Requirement ang mga gastusing forecasted for the Regulatory Year. Samantala, sa Section 25 ng EPIRA, nakasaad ang prinsipyo ng full recovery of “prudent and reasonable economic costs incurred.”
Mahalaga rin ang Section 43(f) ng EPIRA, na nagsasabing ang rates ay dapat magbigay lamang ng recovery ng just and reasonable costs at tiyakin ang reasonable price of electricity. Para sa NASECORE, paano masasabing prudent, just, at reasonable ang isang gastos kung forecast pa lamang ito at hindi pa aktuwal na incurred, verified, at nasusuri?
Parang nagpapagawa ka ng cabinet. Sabi ng karpintero, tantiyang ₱10,000 ang magiging gastos, pero hindi pa siya nakakabili ng lahat ng materyales at hindi pa tapos ang trabaho. Hihingin na ba niya agad sa iyo ang buong ₱10,000? Natural lang na gusto mong malaman muna kung magkano talaga ang nagastos bago ka singilin nang buo.
Kaya kung forecasted costs ang isinasama sa rate, dapat malinaw sa consumers kung bakit ito sinisingil bago pa maging aktuwal na gastos, paano ito vine-verify at nire-reconcile, at kung may sobra, paano ito ibinabalik.
𝗞𝘂𝗻𝗴 𝗳𝗼𝗿𝗲𝗰𝗮𝘀𝘁 𝗮𝗻𝗴 𝗴𝗶𝗻𝗮𝗺𝗶𝘁 𝘀𝗮 𝘀𝗶𝗻𝗴𝗶𝗹, 𝗵𝗶𝗻𝗱𝗶 𝗶𝘁𝗼 𝗻𝗮𝗮𝘆𝗼𝗻 𝘀𝗮 𝗯𝗮𝘁𝗮𝘀.