Ang bagong rate na ito ay mabigat sa konsyumer. Mas mabigat kung ang mga gastos na pinagbabasehan nito ay hindi pa malinaw kung talagang na-incur, tama, beripikado, at suportado ng records.
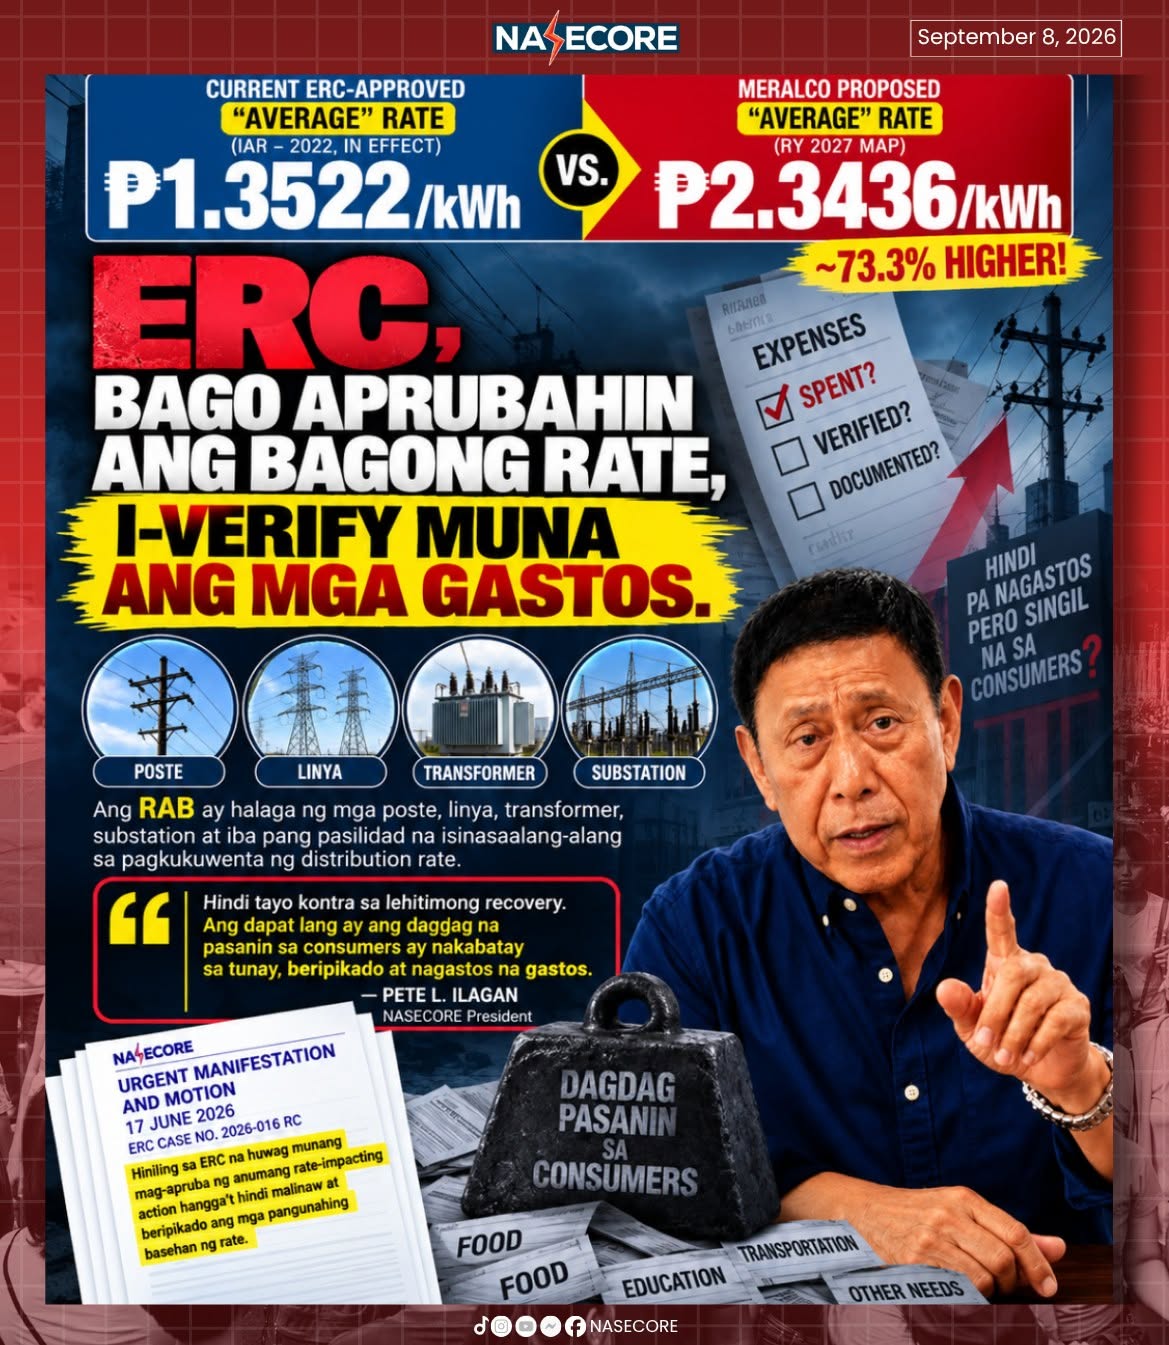
Sa proposed rate ng MERALCO para sa RY 2027, ang MAP ay nasa ₱2.3436/kWh, samantalang ang kasalukuyang ERC-approved IAR ay nasa ₱1.3522/kWh. Malaki ang agwat nito. Kaya bago magkaroon ng bagong rate na maaaring dagdag na pasanin sa consumers, mahalagang malinaw muna: Ano ba talaga ang mga gastos na gustong ma-recover? Na-incur na ba ang mga ito? At nasaan ang mga dokumentong nagpapatunay?
Hindi sapat na sabihing hindi na sapat ang kasalukuyang rate para ma-recover ang mga gastos. Kung may halagang gustong ipasa sa consumers, kailangan munang maipakita kung ano ang tunay na cost, paano ito nakuha, at kung ito ba ay prudent, reasonable, at recoverable.
Kasama rito ang Regulatory Asset Base o RAB—ang regulatory value ng mga poste, linya, transformer, substation at iba pang pasilidad na isinasaalang-alang sa pagkukuwenta ng distribution rate. Kaya mahalaga ring malaman kung tama ang valuation ng mga asset at kung ang mga halagang ginagamit sa rate computation ay suportado ng kumpleto at mapapatunayang records.
Ito ang diwa ng Urgent Manifestation and Motion ng NASECORE noong 17 June 2026: bago magkaroon ng anumang rate-impacting approval, dapat malinaw muna ang compliance, valuation framework, audit o verification records, at iba pang pangunahing basehan ng rate.
Hindi kontra ang NASECORE sa lehitimong recovery. Kung may tunay, prudent, at reasonable na gastos na dapat mabawi, dapat itong kilalanin. Pero kung dagdag na singil ang ipapasa sa consumers, nararapat lamang na itanong:
Na-incur na ba talaga ang gastos? Tama ba ang halaga? At na-verify na ba ito bago aprubahan?
ERC, bago aprubahan ang bagong rate, i-verify muna ang mga gastos na gustong ipa-recover sa consumers.